Catégorie : Le coin du dirigeant

conjoint-collaborateur-:-un-changement-de-statut-a-anticiper

Conjoint collaborateur : un changement de statut à anticiper

Le statut de conjoint collaborateur ne peut désormais être conservé que pendant une durée limitée. Pour certaines personnes déjà déclarées sous ce statut, une échéance importante approche au 31 décembre 2026. Qui est concerné et quelles démarches faut-il anticiper ? Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé. Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant
En savoir plus
hlm-:-une-cession-possible-aux-beneficiaires-du-dispositif-jeanbrun

HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun

Les organismes d’habitation à loyer modéré (OHLM) peuvent céder à des particuliers les logements qu’ils produisent sous certaines conditions. Un dispositif récemment ouvert aux personnes qui mettent ces logements en location dans le cadre du « dispositif Jeanbrun » … HLM : de nouveaux acquéreurs potentiels Lorsqu’ils produisent des logements neufs, les organismes d’habitation à loyer modéré (OHLM) peuvent les vendre à des particuliers sous certaines conditions précises, et notamment lorsqu’ils sont dès l’origine destinés à être vendus à des particuliers. Pour rappel, ces logements ne peuvent être cédés qu’à des personnes qui les destinent à leur résidence principale ou

En savoir plus
medaille-du-travail-:-la-fin-de-l’exoneration-fiscale-est-confirmee

Médaille du travail : la fin de l’exonération fiscale est confirmée

Les primes versées à l’occasion de la remise de la médaille d’honneur du travail ne bénéficient plus d’une exonération d’impôt sur le revenu depuis la loi de finances pour 2026. Interrogé sur un éventuel retour en arrière, le Gouvernement prend position… Impôt sur le revenu et médaille du travail : fin définitive d’une exonération fiscale Jusqu’à la loi de finances pour 2026, les gratifications versées aux salariés à l’occasion de la remise de la médaille d’honneur du travail pouvaient, sous certaines conditions, être exonérées d’impôt sur le revenu. Ce régime de faveur a été supprimé. Interrogé sur cette réforme, le

En savoir plus
livret-d’epargne-populaire-:-quel-taux-depuis-le-1er-aout-2026-?

Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?

Le taux de rémunération du livret d’épargne populaire (LEP) évolue périodiquement en fonction, notamment, de l’inflation. Un nouveau taux vient justement d’être fixé pour la période allant du 1er août 2026 au 31 janvier 2027. À combien s’élève-t-il ? LEP : un taux fixé à 2,50 % Pour rappel, le livret d’épargne populaire (LEP) est un produit d’épargne réglementée réservé, sous conditions de ressources, aux personnes disposant de revenus modestes. Les sommes placées sur ce livret restent disponibles à tout moment et les intérêts générés bénéficient d’un régime fiscal favorable puisqu’ils sont exonérés d’impôt sur le revenu et de prélèvements

En savoir plus
reclamations-fiscales-:-un-delai-supplementaire-pour-les-retenues-a-la-source

Réclamations fiscales : un délai supplémentaire pour les retenues à la source

Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications… Retenues à la source : un délai de réclamation réduit… Pour rappel, un contribuable qui souhaite contester une imposition doit adresser une réclamation à l’administration fiscale dans un délai qui varie notamment selon la nature de l’impôt concerné. En l’absence de rôle ou d’avis de mise en recouvrement, la réclamation doit, en principe, être présentée au plus tard le 31 décembre de la

En savoir plus
taxe-fonciere-2026-:-les-avis-arrivent-!

Taxe foncière 2026 : les avis arrivent !

Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant… Taxe foncière 2026 : à vos avis ! La campagne 2026 de taxe foncière débute : les avis sont disponibles depuis le 27 août 2026 pour les propriétaires non mensualisés. Les propriétaires qui ont opté pour la mensualisation devront patienter un peu plus longtemps : leurs avis seront

En savoir plus
impot-sur-le-revenu-:-remboursements-ou-prelevements-a-venir

Impôt sur le revenu : remboursements ou prélèvements à venir

Les avis d’impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s’accompagnent d’une bonne surprise : un remboursement de l’administration fiscale. D’autres, en revanche, devront régler un complément d’impôt. À quoi correspondent ces régularisations ? Impôt sur le revenu : pourquoi un remboursement ou un complément ? Depuis la mise en place du prélèvement à la source, l’impôt est payé tout au long de l’année en fonction d’une estimation de la situation du contribuable. Ce n’est qu’après la déclaration annuelle de revenus que l’administration calcule le montant définitif de l’impôt dû. Si

En savoir plus
incendies-estivaux-2026-:-des-mesures-fiscales-de-soutien-pour-les-sinistres

Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés

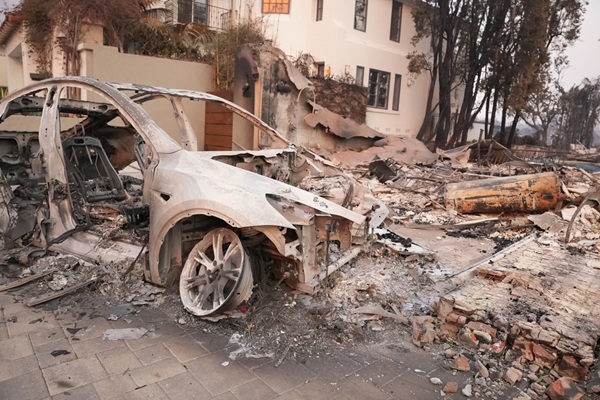
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point… Des délais pour le paiement des impôts Les particuliers et les professionnels touchés par les incendies et qui rencontrent des difficultés pour payer leurs impôts sont invités à se rapprocher de leur service des impôts. L’administration fiscale a annoncé qu’elle examinerait avec bienveillance les demandes de report de paiement des échéances fiscales formulées par les professionnels et les

En savoir plus
taxe-de-3-%-sur-les-immeubles-:-jusqu’ou-va-la-tolerance-de-l’administration-?

Taxe de 3 % sur les immeubles : jusqu’où va la tolérance de l’administration ?

Les sociétés qui détiennent des immeubles en France peuvent, sous certaines conditions, être exonérées de la taxe annuelle de 3 %. Lorsqu’elles n’ont pas accompli les formalités nécessaires, une mesure de tolérance leur permet parfois de régulariser leur situation sans avoir à acquitter cette taxe. Mais cette souplesse s’impose-t-elle également à l’administration ? Réponse du juge… Taxe de 3 % sur les immeubles : une régularisation… avec paiement de la taxe ? La taxe annuelle de 3 % est due, en principe, par les sociétés qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France. Elles peuvent toutefois

En savoir plus
succession-:-les-donations-du-parent-renoncant-comptent-elles-?

Succession : les donations du parent renonçant comptent-elles ?

Lorsqu’un héritier renonce à une succession, ses propres enfants peuvent, dans certains cas, recueillir sa part à sa place : c’est ce que l’on appelle la représentation. Mais, dans cette hypothèse, faut-il tenir compte des donations que le défunt avait consenties à leur parent pour calculer leurs droits de succession ? Réponse du juge… Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ? À la suite du décès d’une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.

En savoir plus

Choisissez l'espace auquel vous souhaitez vous connecter

–

|

Rejoignez la newsletter